Assessoria de investimentos personalizada: por que não existe carteira padrão
Duas pessoas com o mesmo patrimônio podem precisar de carteiras opostas. Veja o processo que a Eurostock usa para montar uma carteira sob medida e como escolher um assessor de investimentos.
Não existe carteira padrão porque cada investidor tem objetivos, prazos, renda, tributação e tolerância a risco diferentes. Uma assessoria de investimentos personalizada começa pelo diagnóstico dessas variáveis, verifica a adequação ao perfil exigida pela CVM e só então propõe a divisão entre renda fixa, renda variável e proteção, revisada ao longo do tempo.
Uma assessoria de investimentos personalizada parte de uma constatação simples: duas pessoas com o mesmo valor aplicado podem precisar de carteiras completamente diferentes. A diferença está no que cada uma quer fazer com o dinheiro, em quanto tempo, com quanta renda entrando todo mês e com quanta oscilação consegue conviver sem perder o sono.
Por isso, na Eurostock, a carteira nunca começa pelo produto. Ela começa por um diagnóstico. Neste artigo, mostramos como esse processo funciona na prática, por que a regulação exige esse cuidado e como você pode avaliar se um assessor trabalha dessa forma.
Por que não existe carteira padrão?
Carteira padrão é aquela que distribui o dinheiro em percentuais fixos para todo mundo: tanto em renda fixa, tanto em ações, tanto em fundos. Ela parece eficiente, mas ignora as variáveis que mais pesam no resultado de cada pessoa: o prazo do objetivo, a necessidade de liquidez, a tributação e a reação emocional diante de perdas temporárias.
Veja um exemplo hipotético. A família A e a família B têm R$ 1 milhão cada uma. A família A vai comprar um imóvel em 18 meses. A família B tem renda estável, nenhum gasto grande previsto e quer construir patrimônio para a aposentadoria daqui a 20 anos. Uma carteira idêntica para as duas seria inadequada para pelo menos uma delas.
Critério | Família A (exemplo hipotético) | Família B (exemplo hipotético) |
|---|---|---|
Objetivo principal | Comprar um imóvel | Aposentadoria |
Prazo | 18 meses | 20 anos |
Necessidade de liquidez | Alta, com data marcada | Baixa |
Tolerância a oscilação | Baixa: o dinheiro tem destino | Maior: há tempo para recuperar quedas |
Ênfase provável da carteira | Renda fixa com vencimento ou liquidez compatível com a data | Diversificação entre classes, incluindo ativos de longo prazo |
O exemplo não é recomendação para ninguém: ele mostra que o mesmo patrimônio pode pedir decisões opostas. Por esse motivo, a pergunta "qual é a melhor carteira?" não tem resposta sem antes saber de quem é a carteira.
Como funciona a assessoria de investimentos personalizada na Eurostock
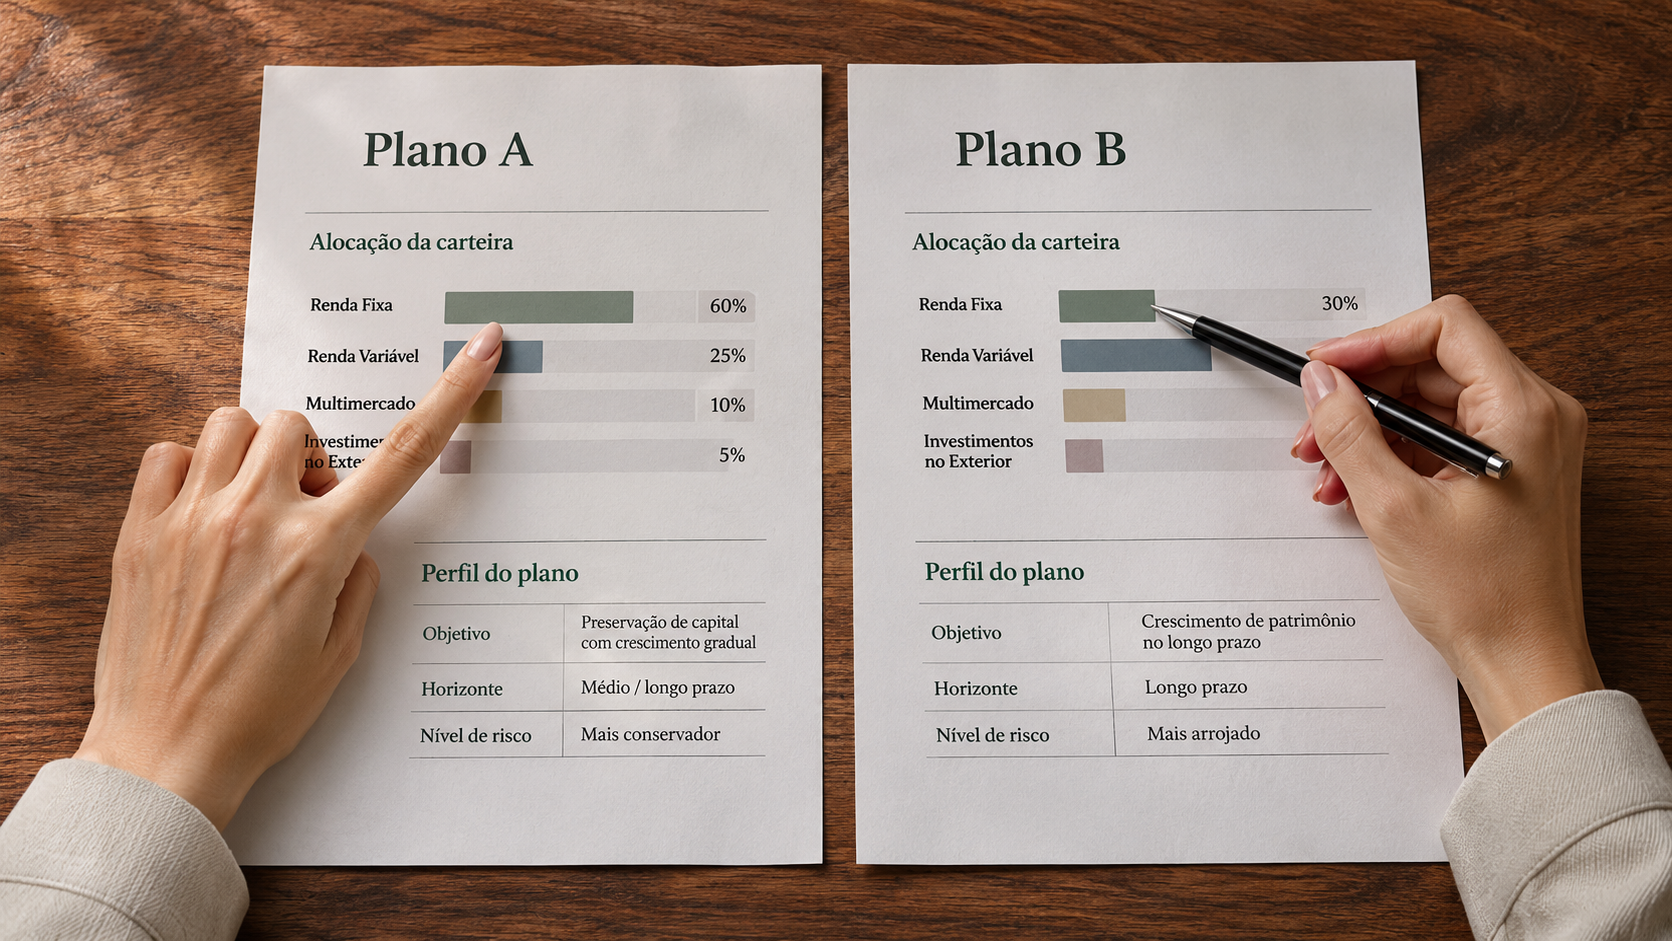
O método da Eurostock segue cinco etapas. Cada uma alimenta a seguinte, e nenhuma é pulada quando o mercado está agitado. Pelo contrário: é nos dias de volatilidade que o processo mostra o seu valor.
Diagnóstico: levantamos onde está o patrimônio hoje, quanto entra e sai por mês, quais dívidas existem e quais investimentos já foram feitos, inclusive em outras instituições.
Objetivos e prazos: cada objetivo (reserva de emergência, imóvel, educação dos filhos, aposentadoria, sucessão) ganha valor estimado e data.
Perfil de investidor: aplicamos o questionário de suitability e conversamos sobre experiências passadas com perdas e ganhos.
Proposta de alocação: apresentamos alternativas adequadas ao perfil, com risco, prazo, liquidez e tributação explicados lado a lado. A decisão é sempre do cliente.
Acompanhamento: revisões periódicas e sempre que a vida muda, para ajustar a carteira aos objetivos, não às manchetes.
Diagnóstico: o retrato antes da proposta
Muitas pessoas chegam com investimentos espalhados em vários bancos e corretoras, sem visão do conjunto. O diagnóstico junta essas peças e revela concentrações escondidas: três fundos diferentes que, na prática, compram os mesmos ativos, ou uma reserva de emergência aplicada em um título que só pode ser resgatado no vencimento.
Objetivos com valor e data
"Ter mais dinheiro" não é um objetivo que orienta uma carteira. "Ter R$ 300 mil para a entrada de um imóvel em março de 2028" é. Quando o objetivo tem valor e data, fica claro quanto risco faz sentido assumir e qual liquidez é necessária em cada parte do patrimônio.
Perfil: a exigência da CVM e a conversa que vai além dela
A Resolução CVM 30, da Comissão de Valores Mobiliários, determina que quem distribui investimentos verifique se produtos, serviços e operações são adequados ao perfil do cliente. O questionário de suitability é o ponto de partida. Na conversa com o assessor, ele ganha contexto: como você reagiu na última queda forte da bolsa diz muito sobre a carteira que você vai conseguir manter.
Fonte: Resolução CVM 30 — Comissão de Valores Mobiliários (CVM), consultado em 2026-11-09.
Processo, não previsão: o que muda em semanas de volatilidade
Ninguém acerta de forma consistente o próximo movimento dos juros, do dólar ou da bolsa. Uma carteira construída sobre previsões fica refém delas. Já uma carteira construída sobre objetivos e prazos tem um critério claro para decidir o que fazer quando o mercado oscila: o dinheiro que tem data marcada já está protegido da volatilidade de curto prazo, e o dinheiro de longo prazo tem tempo para atravessar a turbulência.
O cenário de juros atual ilustra o ponto. A Selic meta está em 13,75% ao ano, segundo o Banco Central em 09/11/2026, e o CDI anualizado ficou em 13,65% ao ano em 05/11/2026, também segundo o Banco Central. Com juros nesse nível, a renda fixa pós-fixada tem papel relevante em muitas carteiras. Mesmo assim, a proporção certa para cada pessoa depende do prazo e do perfil, não da taxa da semana. Para entender como a decisão mais recente do Copom afeta a renda fixa, leia o que mudou na sua renda fixa depois do Copom de novembro.
Uma boa carteira não é a que acerta o cenário. É a que continua fazendo sentido quando o cenário muda.
Como escolher assessor de investimentos: 6 perguntas para a primeira conversa
Se você está avaliando uma assessoria, a primeira reunião já revela muito sobre o método. Leve estas perguntas e observe se as respostas falam do seu objetivo ou de um produto específico.
O que você precisa saber sobre mim antes de sugerir qualquer investimento?
Como você considera os investimentos que eu já tenho em outras instituições?
Como risco, prazo, liquidez e tributação aparecem na proposta?
Com que frequência vamos revisar a carteira e o meu perfil?
O que acontece com a carteira se o mercado cair 10% no mês que vem?
Quem toma as decisões de aplicação e resgate?
A última pergunta é decisiva. Pela Resolução CVM 178, que regula a atividade de assessor de investimentos, o assessor orienta, presta informações e acompanha, mas não administra os recursos do cliente. Desconfie de quem promete rentabilidade ou pede autonomia para movimentar o seu dinheiro.
Fonte: Resolução CVM 178 — Comissão de Valores Mobiliários (CVM), consultado em 2026-11-09.
O que uma carteira sob medida costuma considerar
Cada carteira é única, mas algumas camadas aparecem com frequência nas conversas com os nossos clientes. A ordem importa: primeiro a segurança do dia a dia, depois os objetivos com data e, por fim, o crescimento de longo prazo.
Reserva de emergência: liquidez diária e baixa oscilação, para que imprevistos não obriguem a vender investimentos no pior momento.
Objetivos de médio prazo: aplicações com vencimento ou liquidez alinhados à data de cada objetivo. Veja como comparar alternativas em renda fixa isenta de imposto de renda.
Longo prazo e aposentadoria: diversificação entre classes de ativos e, quando faz sentido, previdência privada. Saiba mais na página de previdência e futuro.
Proteção e sucessão: seguros e organização patrimonial para a família, tema da página patrimônio e família.
Qual é o próximo passo?
Se você quer saber como a sua carteira atual se encaixa nos seus objetivos, o caminho é começar pelo diagnóstico. Converse com um assessor da Eurostock e faça o pré-diagnóstico gratuito: você sai da conversa com uma visão clara de onde está hoje e do que precisa ser ajustado, sem compromisso de aplicar. Para conhecer outros temas de investimento, visite a página de investimentos.
Perguntas frequentes
Quanto preciso ter para contar com uma assessoria de investimentos personalizada?
O processo de diagnóstico vale para qualquer patrimônio: o que muda é a quantidade de classes de ativos que fazem sentido. O primeiro passo é uma conversa com um assessor para entender objetivos, prazos e perfil.
O assessor decide o que comprar por mim?
Não. O assessor orienta, apresenta alternativas adequadas ao seu perfil e acompanha a carteira, mas a decisão de cada aplicação é sempre sua. A Resolução CVM 178 define o que o assessor de investimentos pode fazer.
Com que frequência a carteira deve ser revisada?
Sempre que algo relevante muda na sua vida (renda, família, objetivos) e em revisões periódicas combinadas com o assessor. A CVM também exige que o perfil do investidor seja atualizado em intervalos regulares.
Uma carteira sob medida rende mais que uma carteira padrão?
Não há promessa de rentabilidade. O objetivo da carteira sob medida é ter risco, prazo e liquidez coerentes com os seus objetivos, para que você consiga atravessar momentos de volatilidade sem decisões por impulso.
Fontes
- Resolução CVM 30 — Comissão de Valores Mobiliários (CVM), consultado em 2026-11-09
- Resolução CVM 178 — Comissão de Valores Mobiliários (CVM), consultado em 2026-11-09
Conteúdo informativo, não é recomendação de investimento. Rentabilidade passada não é garantia de rentabilidade futura.