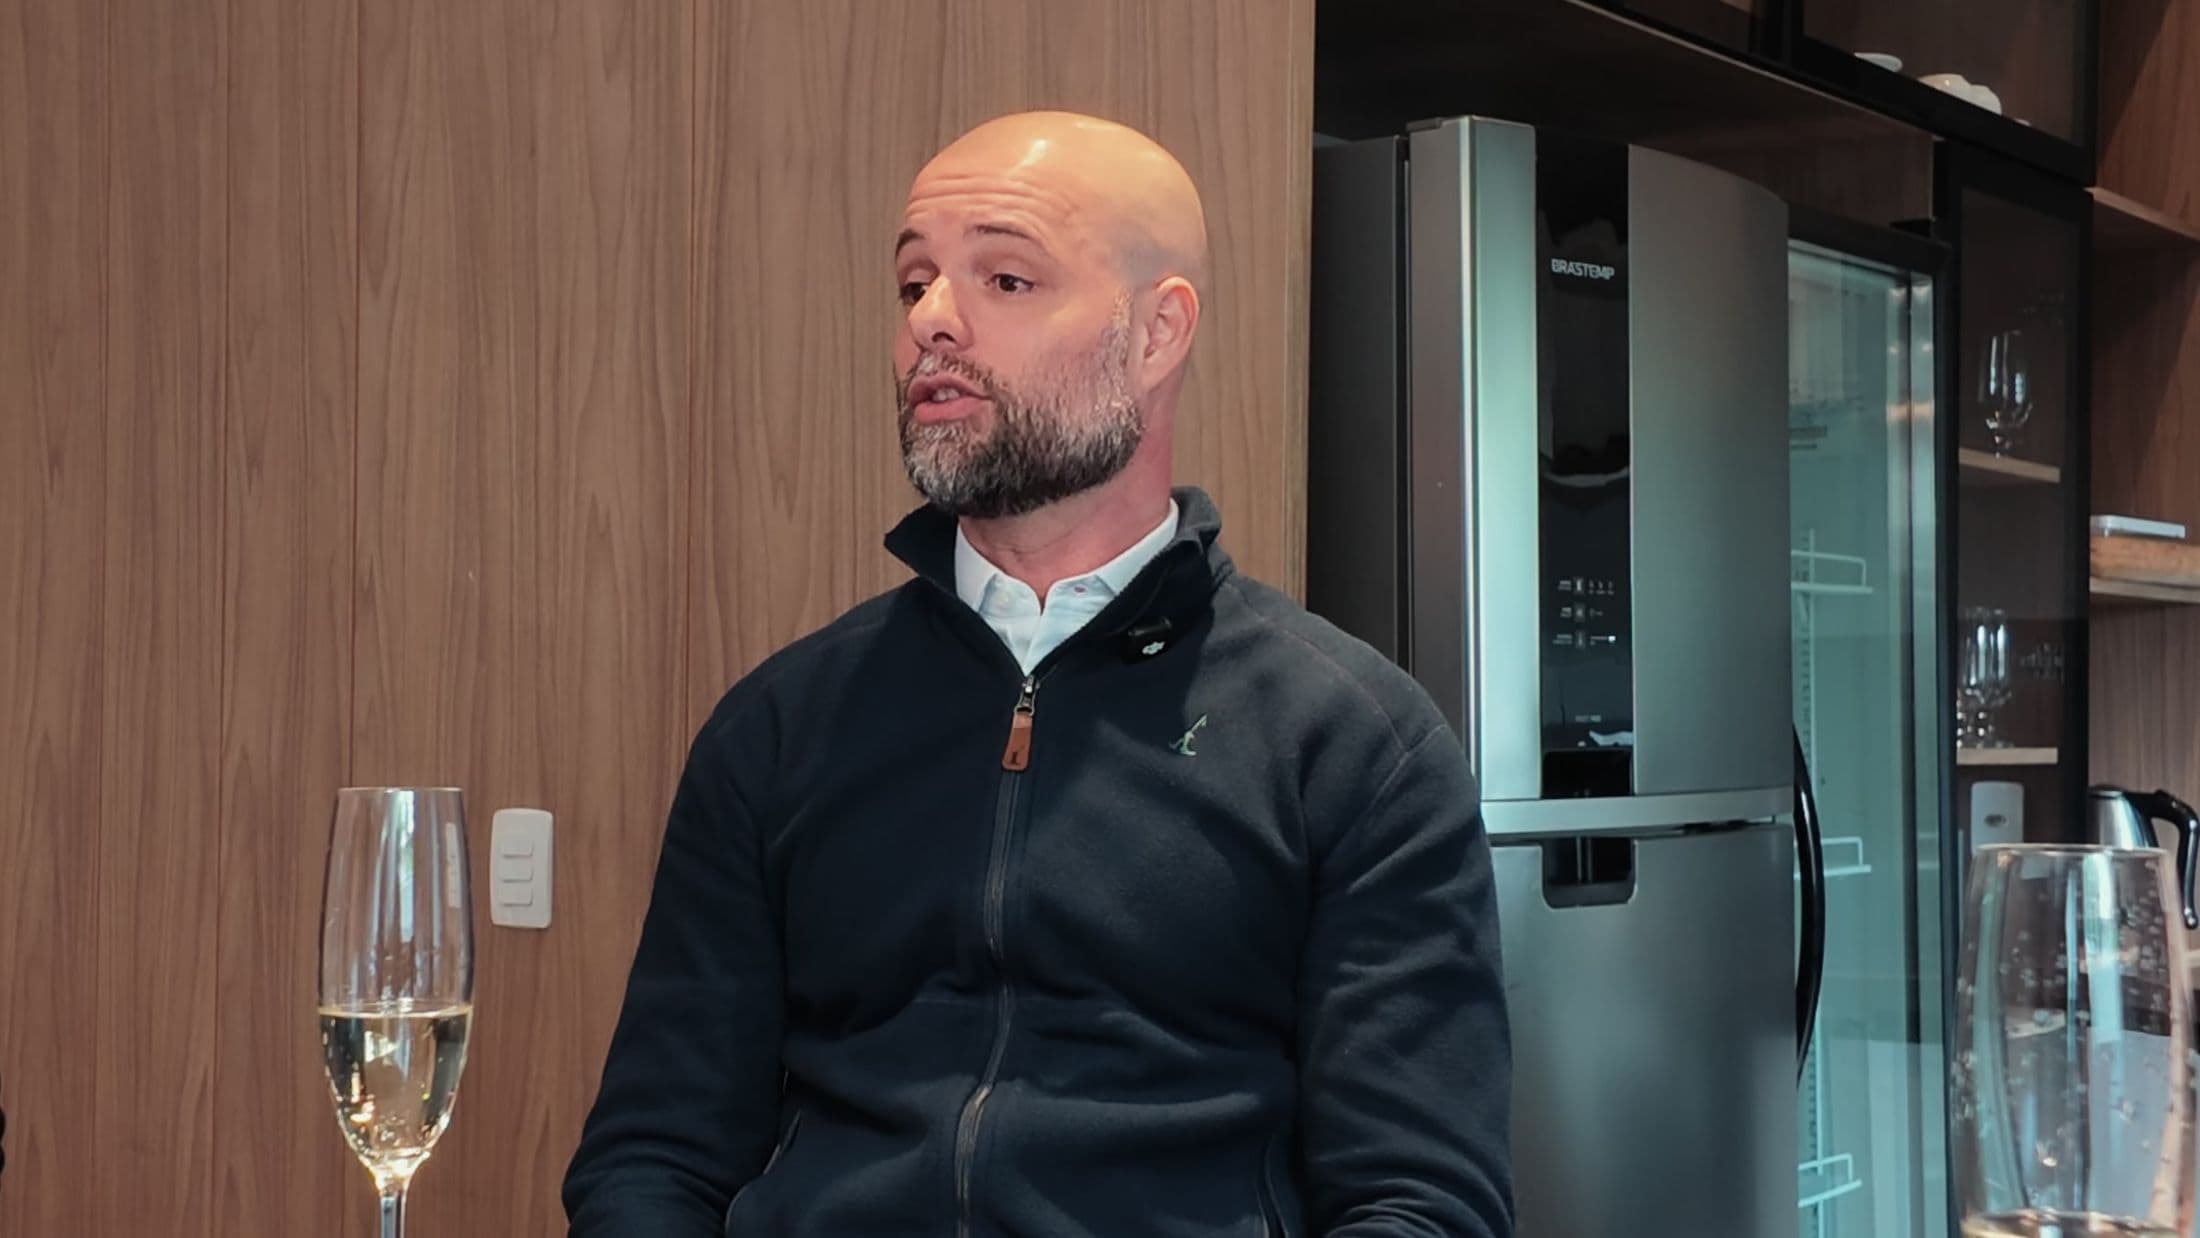
“Misturar emoção com investimento é a receita para perder dinheiro.”
O CEO da Eurostock fala sobre a família italiana que discutia dinheiro no almoço, os currículos entregues de terno na Carlos Gomes, a saída do Citibank e o que aprendeu em três grandes crises.
Uma conversa servida em três tempos
Todo patrimônio começa com uma escolha. Uma decisão, um risco, uma oportunidade. No primeiro episódio do Apetite por Investir, a mesa recebe quem transformou essas escolhas em uma das maiores assessorias de investimentos do Rio Grande do Sul.
- IO convidadoPerfil e linha do tempo
- IIEntrada: históriasFamília, o nono e o “Y” do pai
- IIIPrato principal: escolhasDo Citibank à Eurostock
- IVNa cozinhaO prato do episódio
- VSobremesa: mercado financeiroCarteira, juro real e crises
- VIDez lições à mesaO que fica do episódio
- VIIAssista por capítulosCada tema no minuto exato
A edição completa em PDF, no seu e-mail, para ler com calma.
O programa
O Apetite por Investir é o programa da Eurostock em que os assessores Joceane Lenhart e Ícaro Piacini recebem um convidado para uma conversa sem pressa, com comida e vinho à mesa. A ideia não é falar apenas de investimentos, e sim entender de onde as pessoas vieram, o que viveram e as decisões que as moldaram.
O formato segue a lógica de um jantar. A entrada é feita de histórias: infância, família, a primeira relação com o dinheiro. O prato principal são as escolhas que definiram a carreira. A sobremesa fica para o mercado financeiro. No meio do caminho, todos vão para a cozinha, e a conversa termina à mesa, com o prato servido e um brinde.
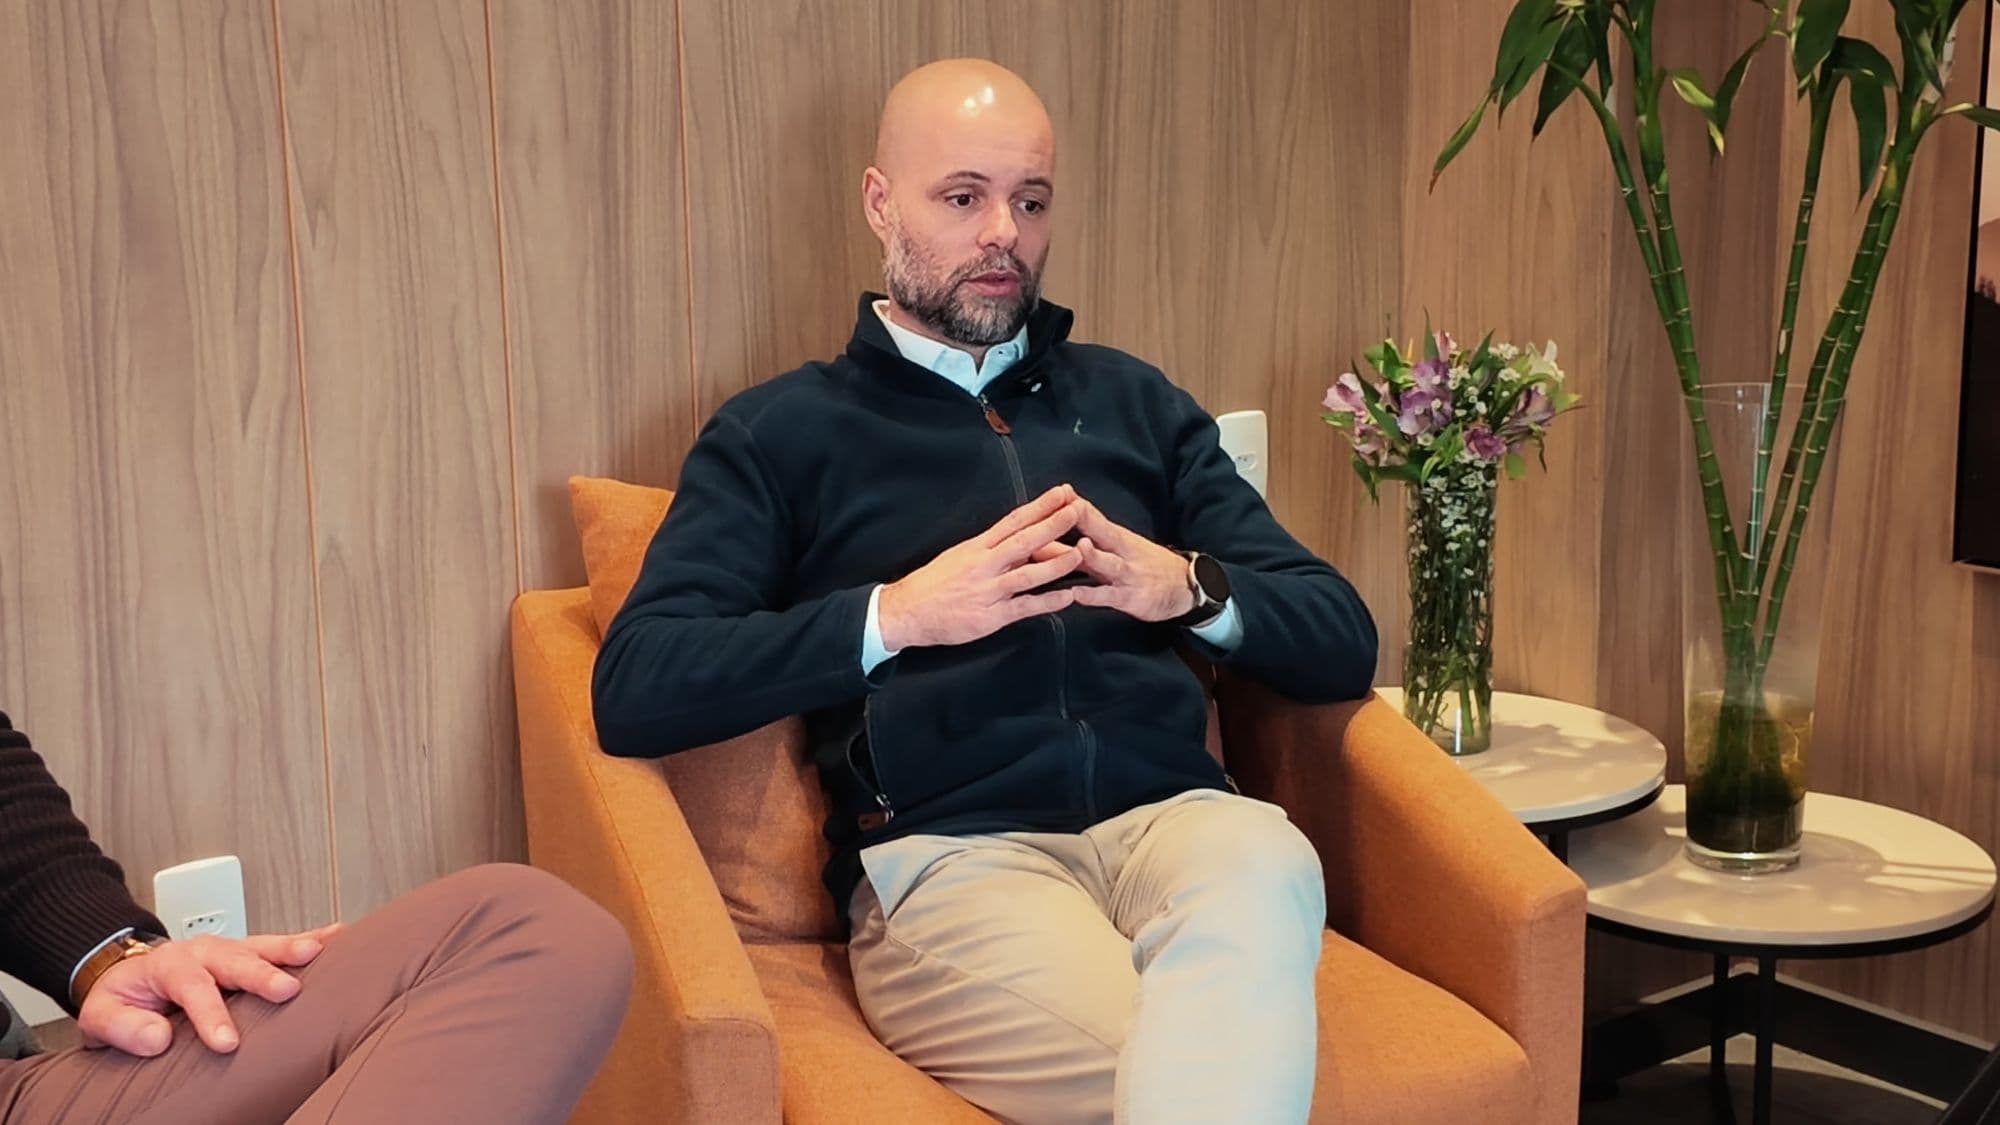
Para estrear, o convidado não poderia ser outro: Paulo Tasca Bortolini, CEO e sócio fundador da Eurostock.
Assista à abertura · 00:25Paulo Tasca Bortolini
- Cargo
- CEO e sócio fundador da Eurostock, escritório de assessoria de investimentos credenciado à XP
- Origem
- Família italiana, em que dinheiro sempre foi assunto de almoço e janta
- Formação
- Administração na UFRGS, escolhida “por eliminação”
- Primeiro banco
- Citibank, em plena crise do subprime de 2008
- Empreender
- Abriu o escritório com amigos no início de 2010, trocando salário fixo por remuneração variável
- Em casa
- Pai de duas filhas, com quem conversa sobre dinheiro desde cedo
Ganha do nono dinheiro de Natal “aplicado a juros” e aprende a diferença entre juro simples e composto.
O pai desenha um “Y”: universidade federal ou faculdade particular paga com o próprio trabalho. Passa na UFRGS.
De terno, entrega currículos nos bancos da Av. Carlos Gomes. Entra no Citibank no meio da crise.
A convite de amigos ligados à XP, deixa o banco e abre o escritório em Porto Alegre.
17 anos de mercado, mais de 2.000 clientes e mais de R$ 950 milhões sob assessoria.
Dinheiro sempre foi assunto de mesa
Antes de qualquer planilha, Paulo aprendeu sobre dinheiro em casa: nos almoços da família italiana, no cofrinho e, principalmente, com o avô.
Em muitas famílias, dinheiro é tabu. Na de Paulo, era pauta das refeições. “Por vir de uma família italiana, o dinheiro sempre foi uma pauta muito recorrente nos nossos almoços, nas jantas”, conta. Pai e mãe traziam exemplos de famílias que tinham muito e perderam tudo, e de famílias que não tinham nada e construíram patrimônio.
Nem por isso o menino começou poupando. Aos oito ou nove anos, cada dinheiro que ganhava virava Fandangos, chiclete e refrigerante no mercadinho. “Entrava e saía da mesma forma.” A virada veio aos poucos, com a ideia repetida em casa de que dinheiro se ganha trabalhando e se guarda.
A lição do nono
O ensinamento mais marcante veio do avô. No Natal, o nono não dava o dinheiro: dava o dinheiro aplicado a juros. “Desde pequeno, a gente aprendeu o que é um juro simples e um juro composto. Se tu tirar, tu tá usando o juro simples. Mas nunca mexer no principal.”
Paulo vê nessa base uma das razões de ter chegado onde está. “Muitas vezes chegar não é tão difícil. Ou é difícil, mas sustentar é igualmente difícil.” Hoje pai de duas filhas, ele repete o modelo: conversa com elas sobre dinheiro desde que começaram a ter consciência do mundo, “da mesma maneira que eu tive”.
A lição do nono · 03:32“Nunca mexer no principal.”A regra do nono, ensinada em todo Natal
O aluno nota 8
Na escola, Paulo era inquieto e comunicativo, querido por colegas e funcionários. Olhando para trás, enxerga ali a base da inteligência emocional que o cargo de CEO exige. Com os números, a relação foi construída devagar: “Eu sempre fui aluno nota 8. Queria ser um pouquinho melhor do que a média, mas não almejava ser o melhor.” Seu talento, percebeu com o tempo, era entender para que serve um número e como usá-lo em outros problemas.
O “Y” desenhado pelo pai
Aos 17 anos, sem saber o que cursar, ouviu do pai uma proposta em forma de letra. “Ele desenhou um Y pra mim e disse: tu tá nesse vértice e tem dois caminhos.” De um lado, uma universidade federal: sem mensalidade, o salário ficaria para ele e a formatura viria em cinco anos. Do outro, uma particular paga por ele próprio: ganharia pouco, cursaria poucas cadeiras e levaria o dobro do tempo.
Paulo escolheu estudar mais e passou na UFRGS. O curso saiu por eliminação: medicina e odontologia estavam fora, direito “não era a praia”. Ficou Administração, com um plano: “Se um dia eu tiver alguma empresa, vou saber a teoria e ter exemplos.”
O “Y” do pai · 09:34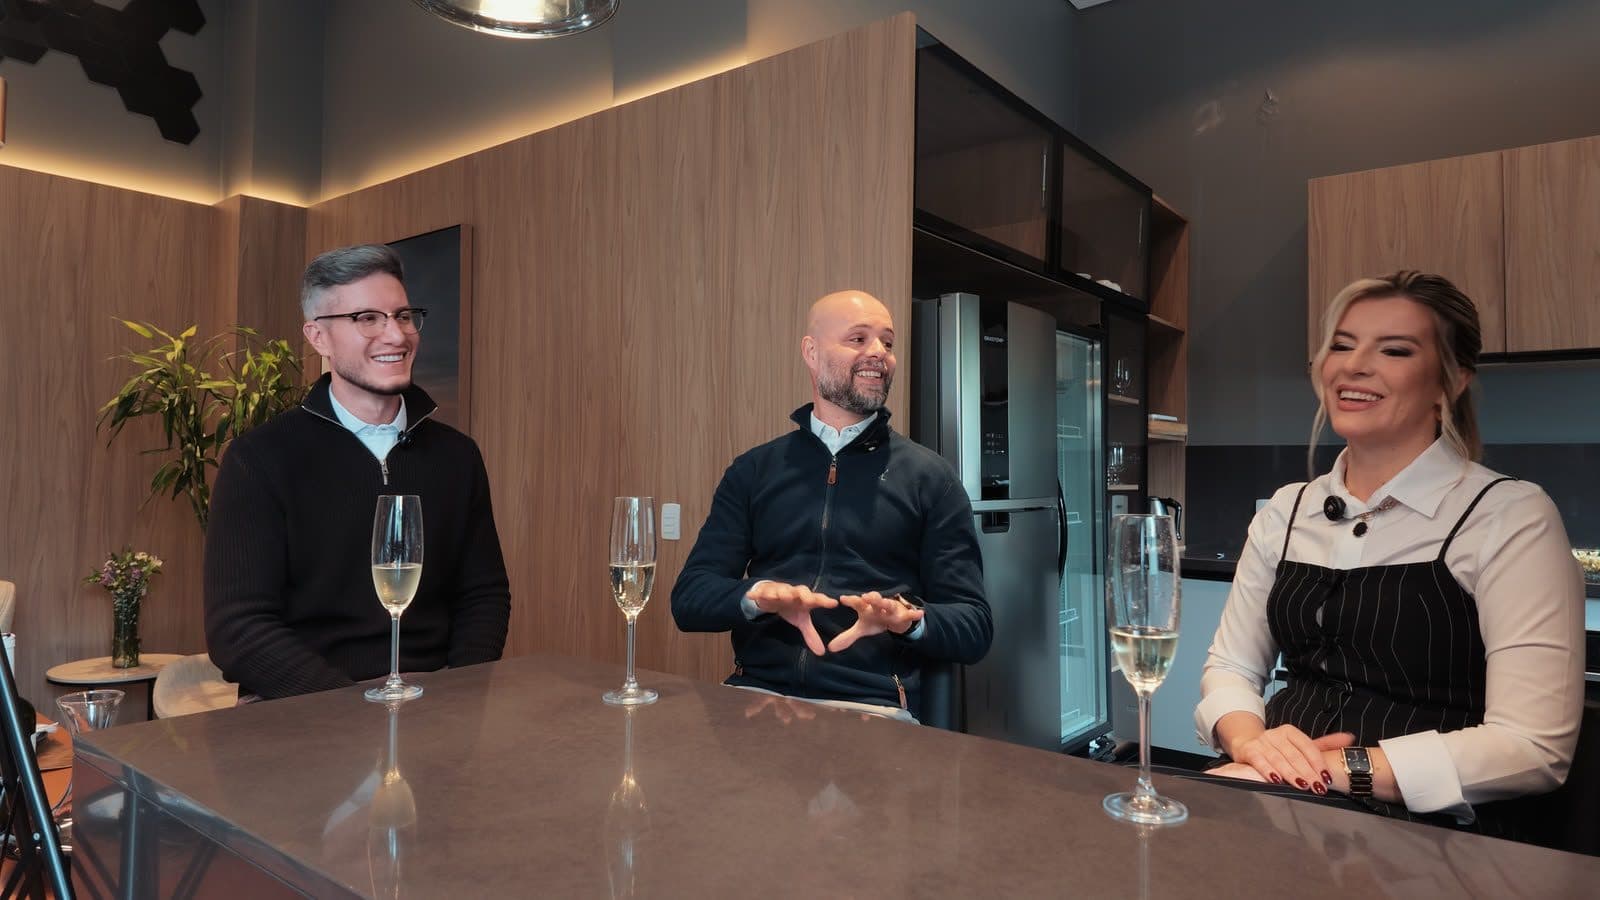
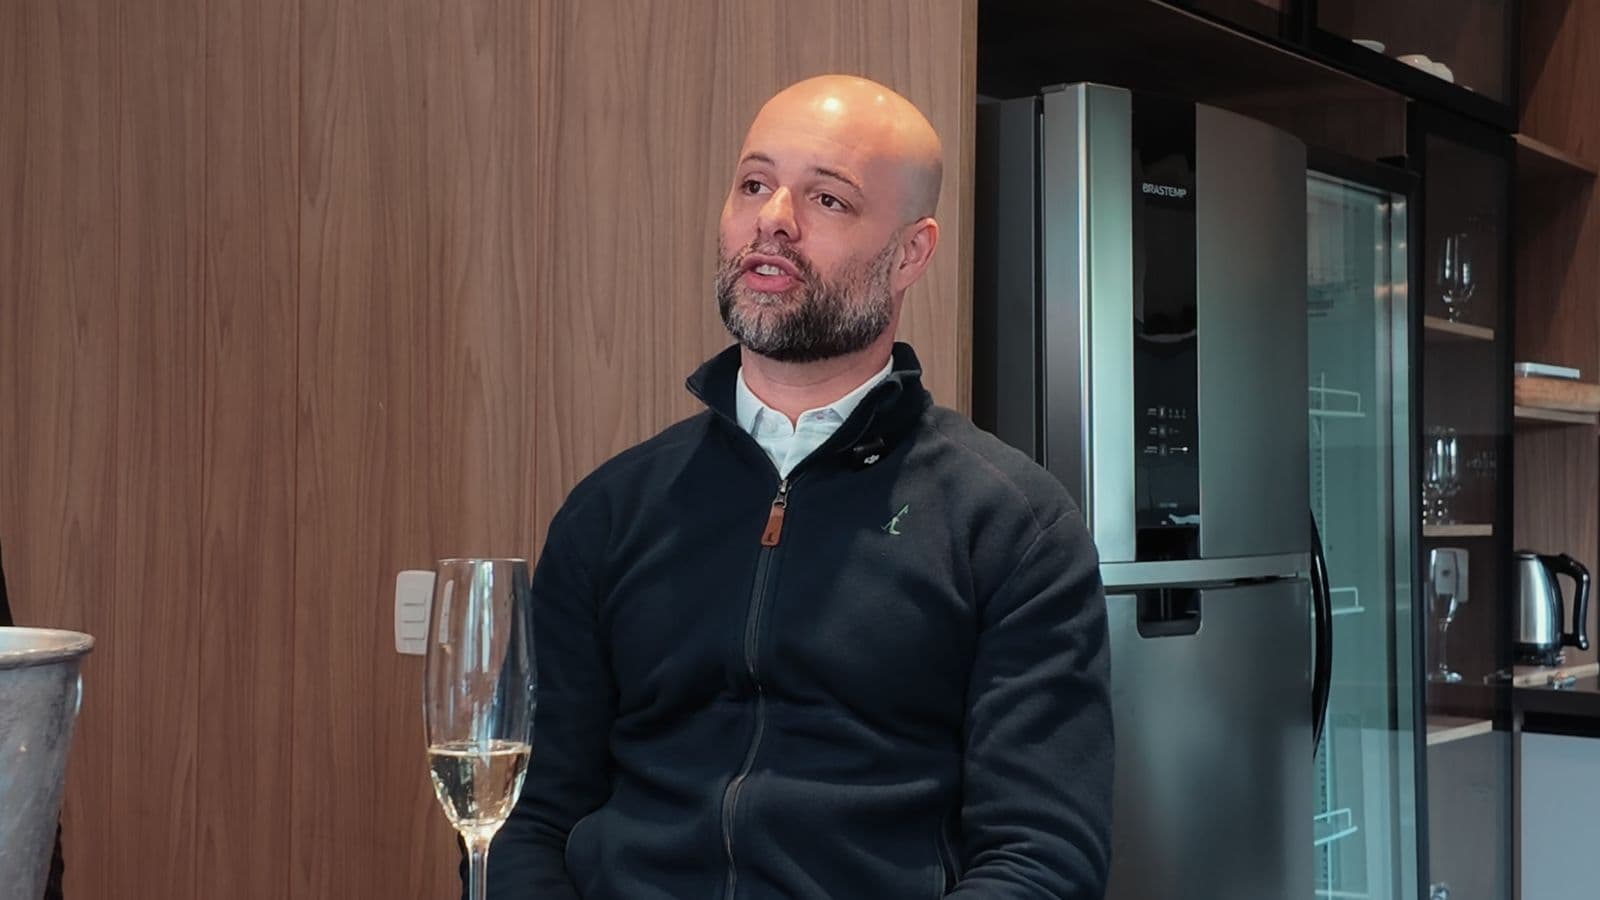
Um terno, uma pasta e a Carlos Gomes
Paulo não planejou o mercado financeiro. Chegou a ele eliminando o que não queria, entrou num banco americano no meio de uma crise e saiu de lá para empreender.
Os estágios da faculdade serviram mais para descartar caminhos do que para encontrar um. Detran, Receita Federal (“odiei”), indústria (“achava aquilo chato”), recrutamento de estagiários. O que continuava interessando era o dinheiro: entender por que as pessoas trocam tempo com a família e os amigos por ele.
A decisão foi tomada sozinho. “Botei um terno, gravata, imprimi um monte de currículo e subi a Carlos Gomes entregando currículos em todos os bancos que tinha de um lado, e desci a Carlos Gomes entrando nos outros.” Tinha 22 ou 23 anos, uma pastinha embaixo do braço e ninguém para indicá-lo.
Era 2008, e a crise do subprime congelou as contratações do Citibank. O Bradesco chegou a chamá-lo, mas, passado um tempo, veio a ligação do Citi. “Vibramos. Meu pai: imagina, meu filho no Citibank.”
Terno e currículos · 15:05O choque de realidade
Dentro do banco, Paulo encontrou o oposto do que esperava. Via gerentes “muito mais preocupados em atingir os objetivos do próprio banco do que os do cliente”. Trabalhava muito para bater números, e o cliente não era o foco.
Naquele momento, a XP comprava uma corretora e se mudava para o Rio de Janeiro. Os brokers da mesa foram convidados a abrir escritórios vinculados com exclusividade, e um grupo de amigos chamou Paulo: “Vamos abrir um escritório.” Era a passagem de 2009 para 2010.
Banco × cliente · 16:17“Às vezes o cavalo tá passando e tu decide montar ou não.”Paulo, sobre o convite para empreender
A conversa mais difícil
Paulo chegava ao banco às 8h, saía às 19h e corria de ônibus até a universidade, onde a aula começava às 18h30. “Se eu dedicar esse tempo pra mim, nessa oportunidade que está se apresentando, talvez eu tenha mais sucesso.”
O obstáculo maior estava em casa: dizer ao pai, “extremamente orgulhoso”, que ia largar um banco americano para empreender. “Foi um momento bastante duro. Eu não tive apoio.” O que o sustentou foi a convicção de que entregaria ao cliente aquilo que fazia sentido para ele.
Contar para o pai · 18:37Do fixo ao variável
No início de 2010, o escritório abriu em Porto Alegre. Paulo saiu do Citi sem verba rescisória e assumiu o primeiro grande risco: trocar o salário fixo pela remuneração variável. “Se eu trabalhar muito mais lá, eu tenho capacidade de ganhar mais dinheiro.”
O mais difícil foi a credibilidade. Eram todos muito jovens, e pouca gente conhecia a XP. A carteira começou com a confiança de quem estava perto: Paulo abriu conta de todos que conhecia, inclusive dos antigos colegas gerentes do banco. A partir dali, o escritório cresceu.
Do fixo ao variável · 20:48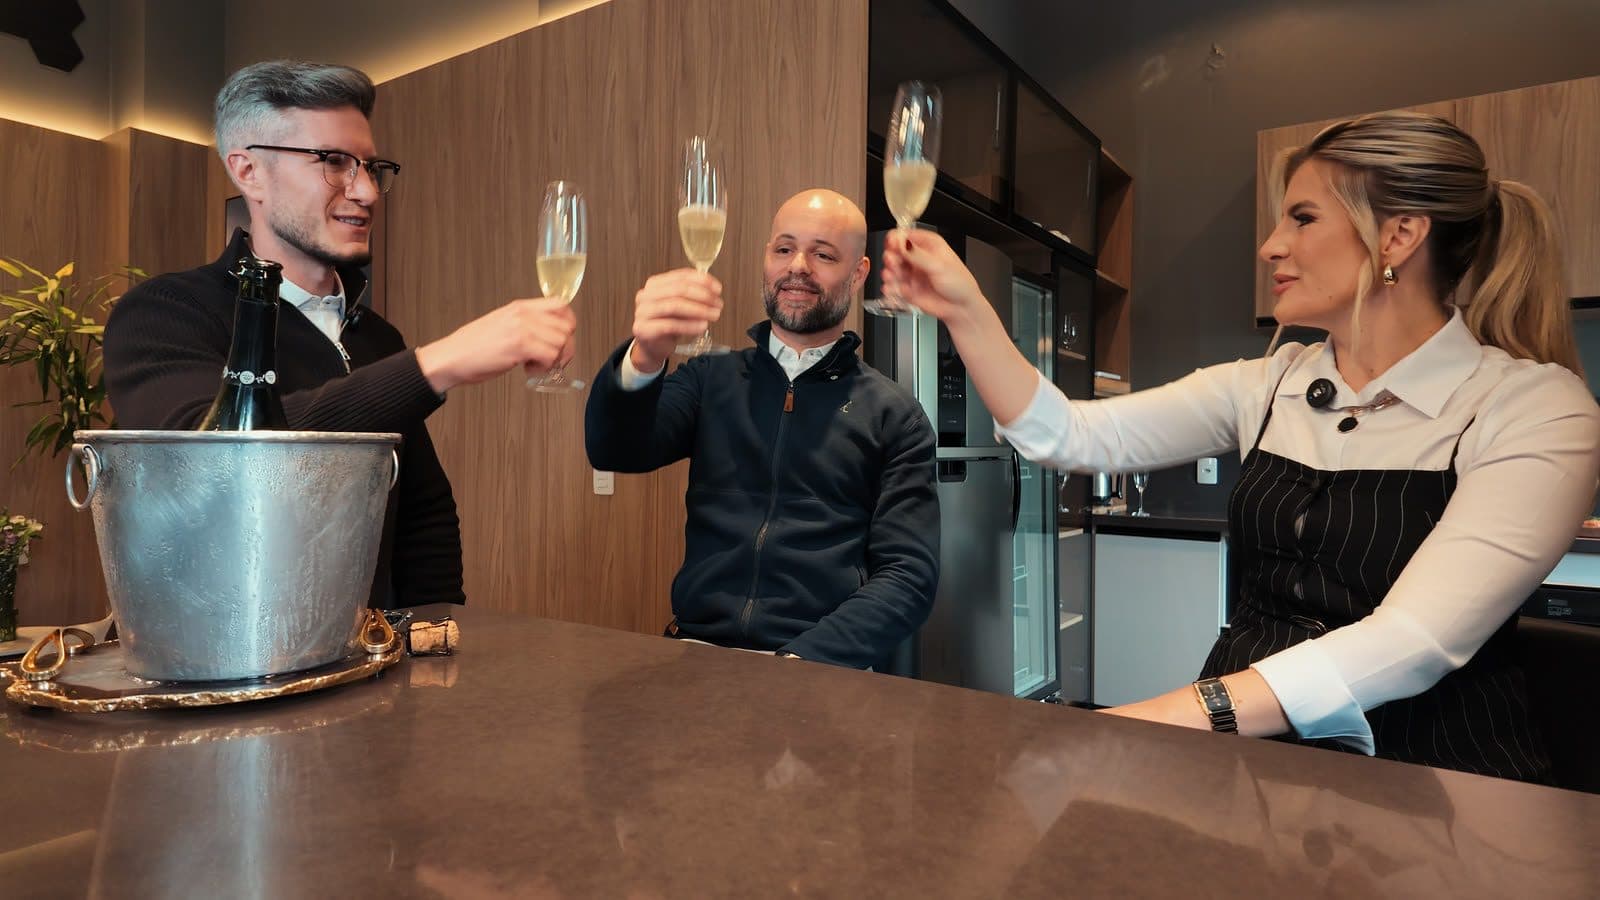
Contrafilé, nhoque e uma conversa entre panelas
Na metade do episódio, a conversa muda de cenário. Joceane assume o fogão, e o papo sobre atendimento e carteira continua na cozinha.
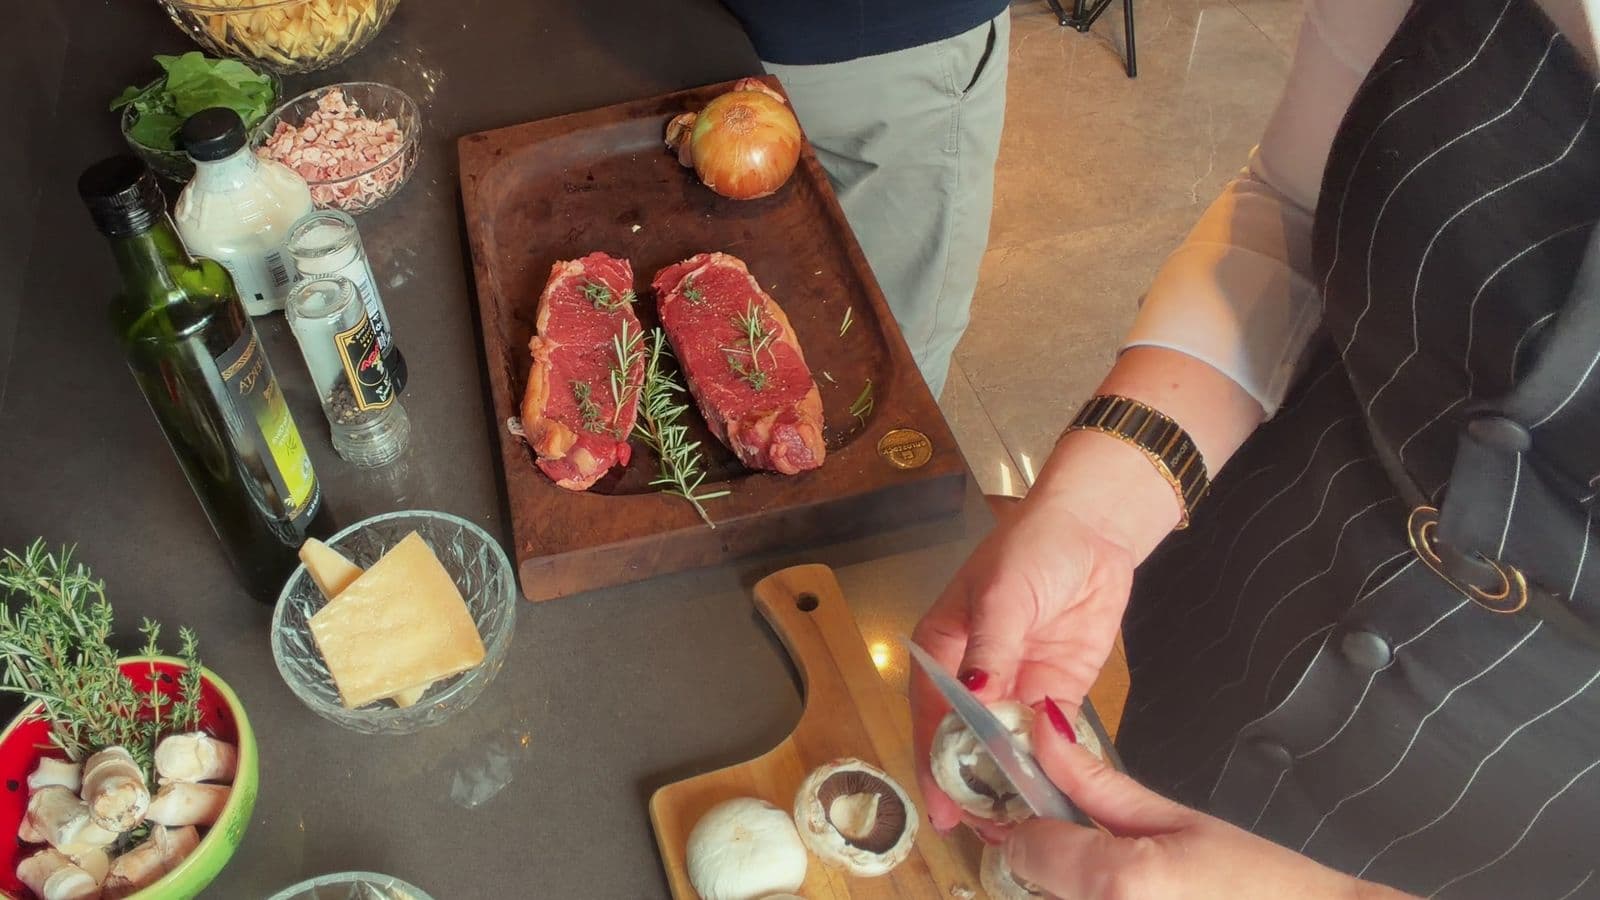
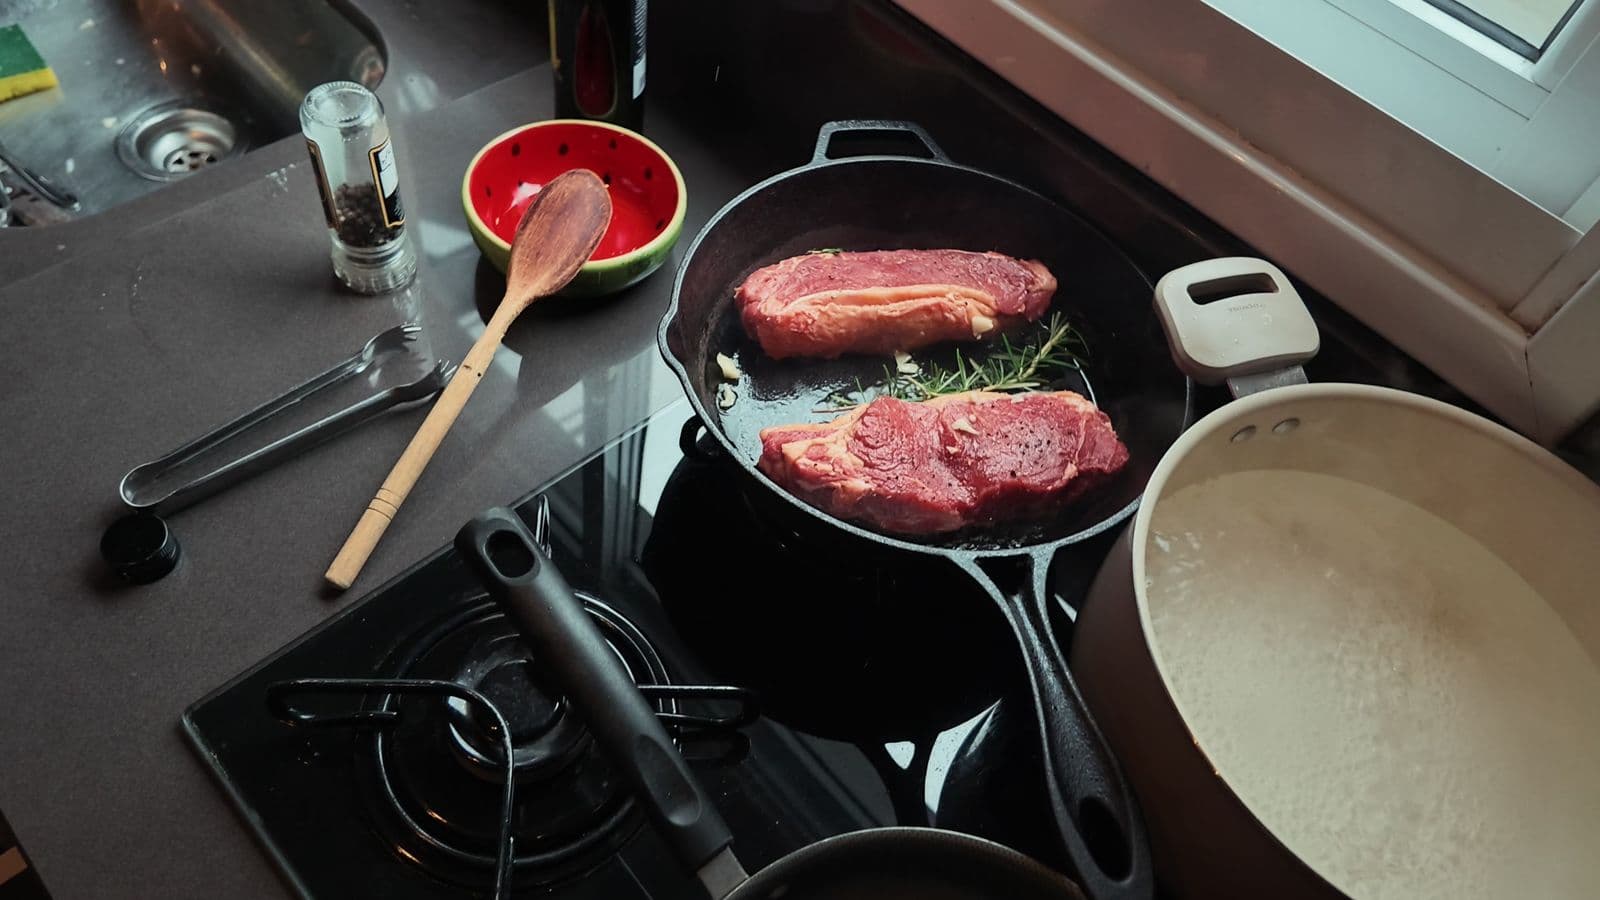
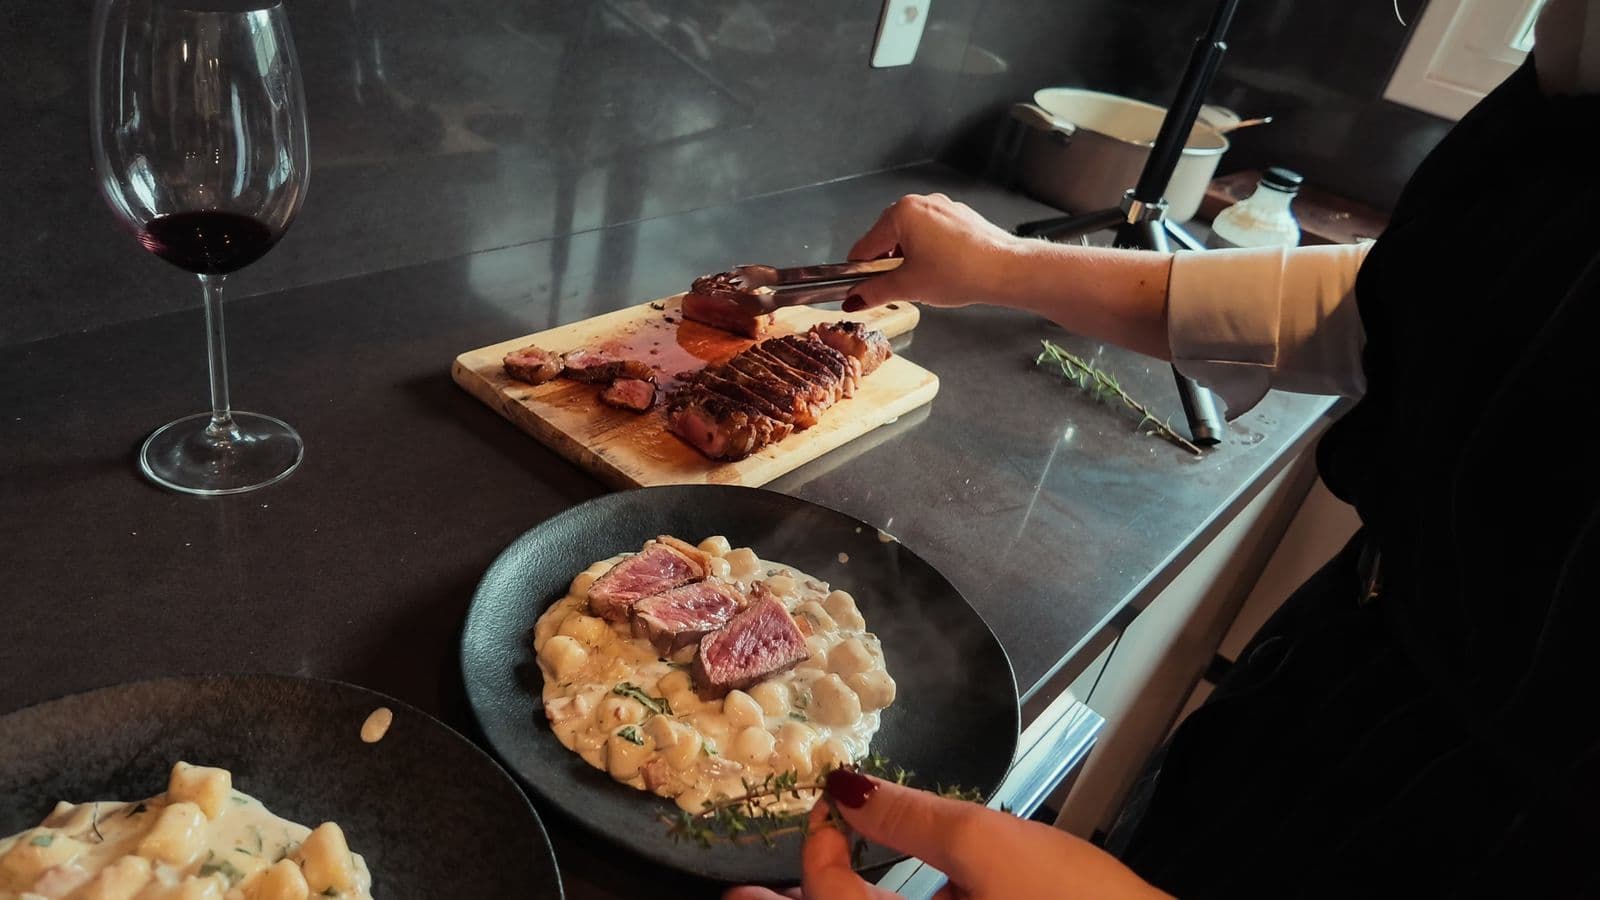
Ícaro anuncia o cardápio antes de levar todos para a cozinha: “hoje a gente vai cozinhar um contrafilé e um nhoque com molho de cogumelos, bacon e espinafre”. Enquanto Joceane prepara a receita, a conversa segue para o que mudou no atendimento quando Paulo deixou o banco.
A resposta é direta: sem a exigência de empurrar produtos, o assessor trabalha com a consciência tranquila. “A gente gosta de deitar a cabeça no travesseiro tranquilo.” E um cliente contente vira indicação: comenta na roda de amigos e traz novos nomes porque confia no trabalho.
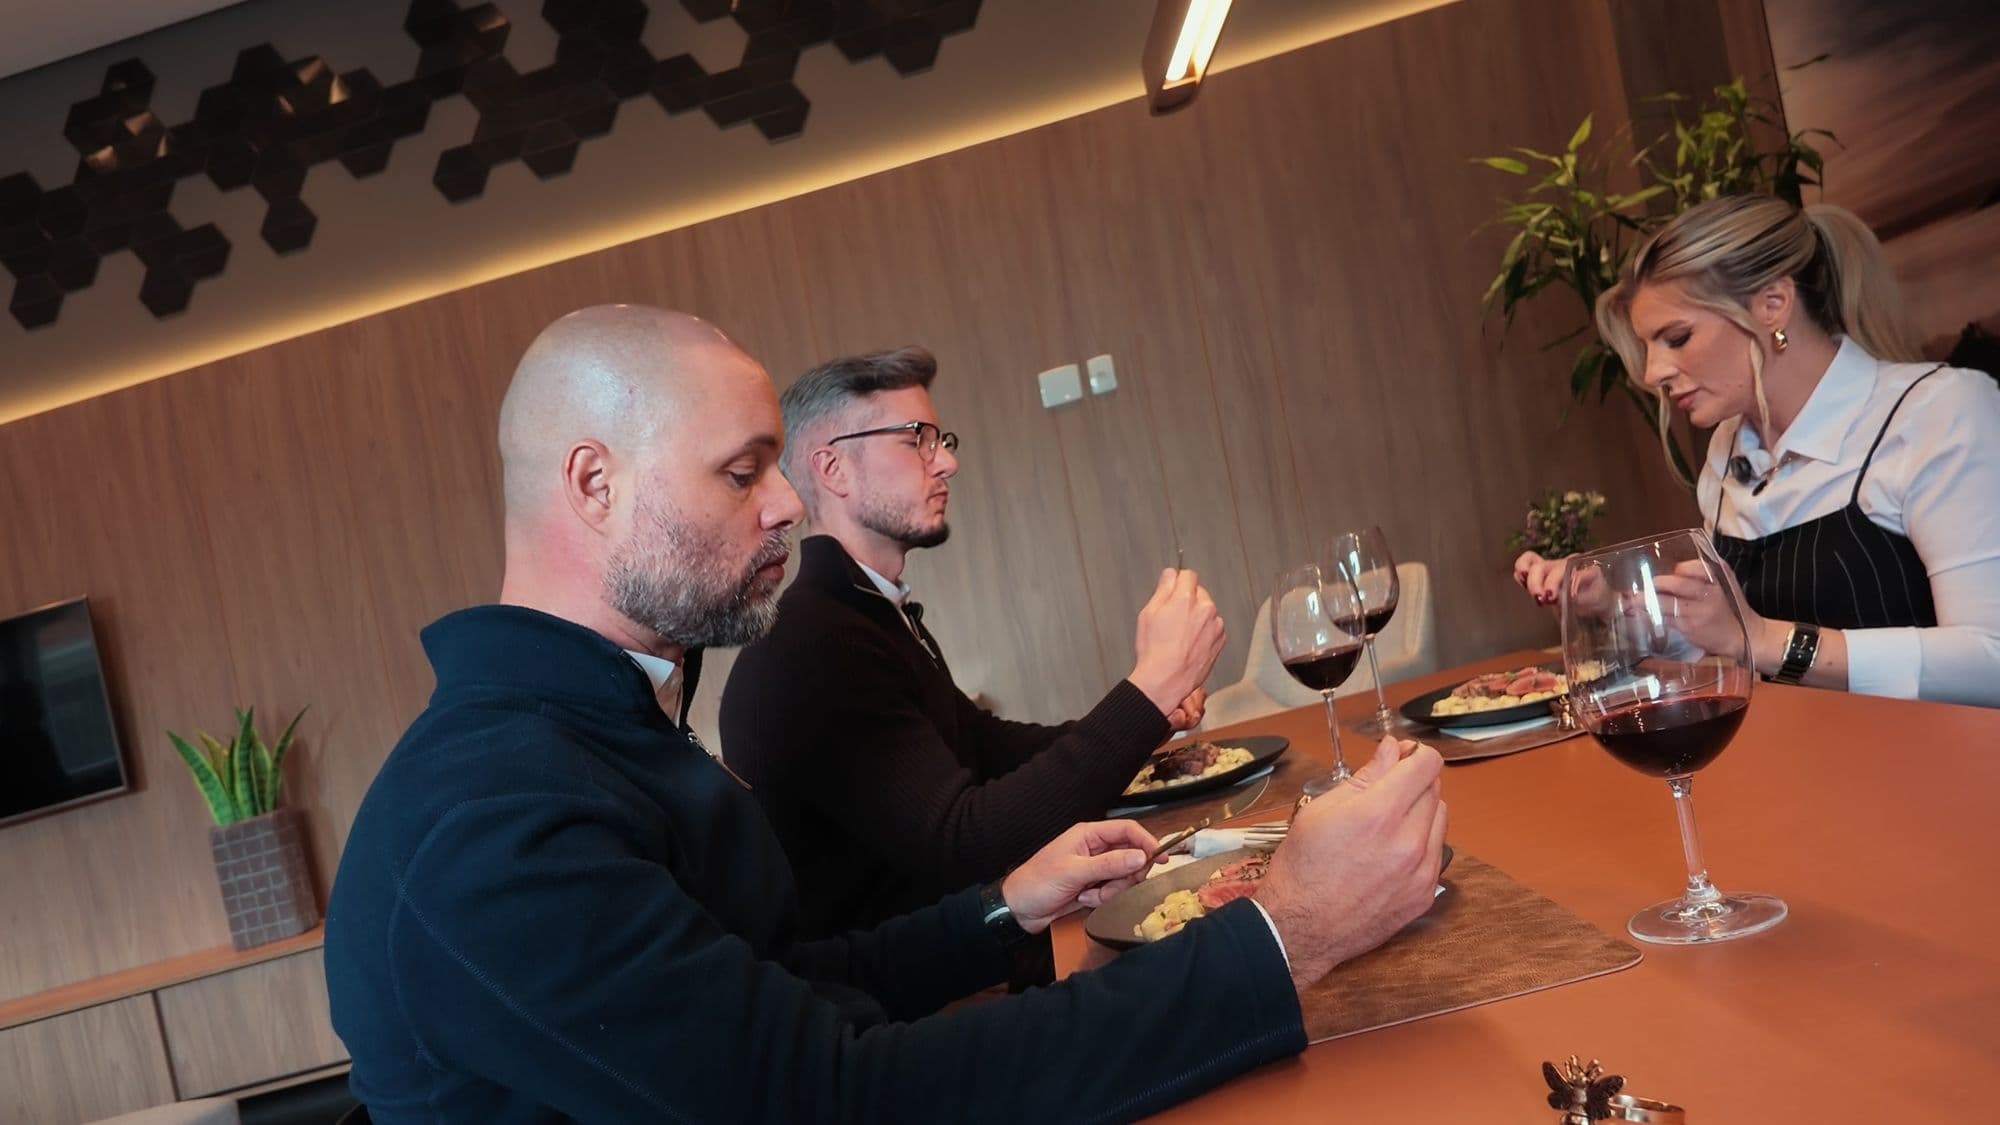
Do fogão para a mesa, o episódio termina como começou, com um brinde, agora de vinho tinto, e o convite para que Paulo volte “para degustar mais uma comida e um vinho”.
Vamos para a cozinha · 22:17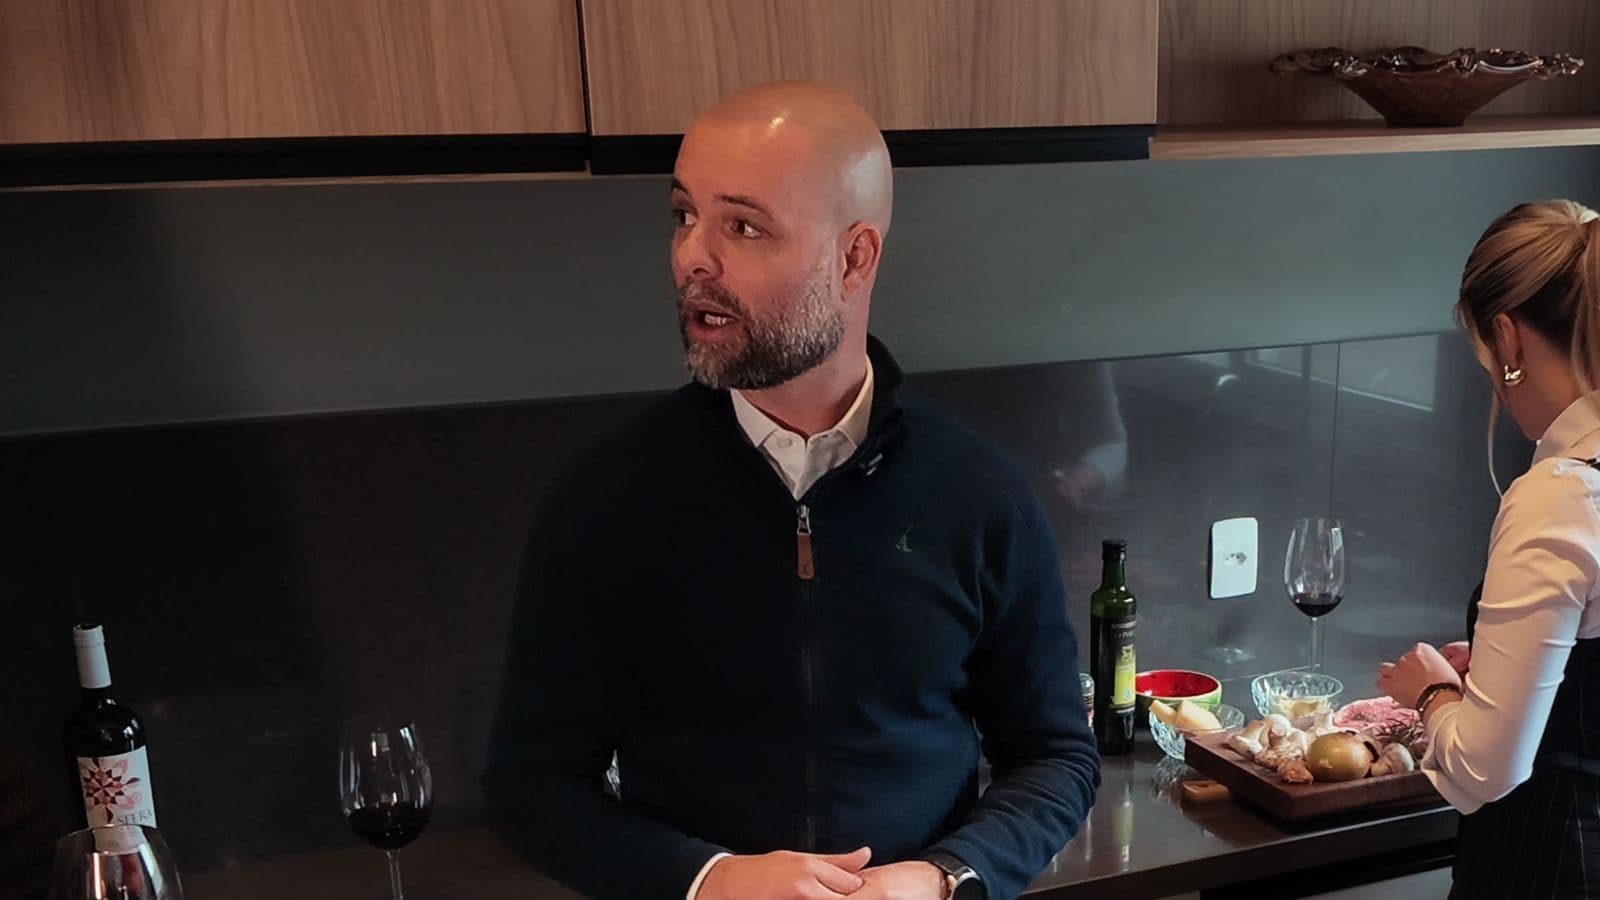
O produto é consequência
Paulo explica como pensa uma carteira, por que o assessor também precisa ser psicólogo e o que fazer quando o mercado desaba.
Carteira sob medida
Cada cliente é tratado na sua individualidade. A carteira é montada no formato “taylor made”, a partir de quem é o cliente, quais são as suas dores e o que ele busca. Só então entra o produto. “O produto, na nossa leitura, é uma consequência.”
Primeiro se constrói uma tese de investimento, entendendo o perfil de risco e o de liquidez, “que é igualmente importante”. Depois se busca no mercado o que pode entregar aqueles objetivos. “A gente não está vendendo um produto. Está entregando um serviço.”
O produto é consequência · 26:01O psicólogo da carteira
O mercado é uma montanha-russa de emoções, e a política molda os dias. Por isso, a inteligência emocional é exigência do assessor. “Muitas vezes a gente precisa ser o psicólogo do cliente dentro da carteira dele. O cara tá muito otimista, segura. O cara tá muito pessimista, com medo, acalma.”
Esse cuidado pesa mais nos momentos ruins. “Em momentos bons, tá todo mundo feliz. Agora, em momentos de dificuldade, como tu lida com esse cliente?”
Psicólogo do cliente · 27:54Por que não deixar tudo no CDI
Com a Selic alta, 100% do CDI parece ótimo. Paulo explica por que parte da carteira deve estar em outros indexadores, com os números citados no episódio.
“Quando a Selic cair, a gente entende que toda a parte pós vai cair.” Para não ter 100% do patrimônio nesse cenário, entram o prefixado e a inflação mais juro real. “Vai acontecer, a gente só não sabe quando.”
Uma carteira para cada fase da vida
O produto certo hoje pode não ser o certo amanhã, porque o mercado muda e a vida do cliente também. “Imagina um jovem sem filho, sem família, e um senhor de idade que quer viver de renda. Querem montar uma carteira com os mesmos 5 milhões? Totalmente diferente.” Por isso a parte educacional pesa tanto, tijolinho por tijolinho. “O cliente é bom em ganhar dinheiro na empresa dele. Agora, cuidar do dinheiro, deixa com a gente.”
Fases da vida · 32:39O assessor como maestro
A maior sacada da gestão, segundo Paulo, foi sair de um modelo em que cada sócio cuidava da própria carteira para uma empresa departamentalizada: mesa de renda variável, alocação, seguros e proteção patrimonial e uma frente para empresas. As áreas não têm carteira própria; o cliente delas é o assessor. “O assessor como o maestro, mas as áreas auxiliando o assessor na ponta.”
O objetivo é crescer de forma estruturada. “Quero chegar em um bilhão, quero chegar em dez bilhões: qual é a estrutura que tu precisa pra sustentar esse crescimento?”
O assessor maestro · 35:01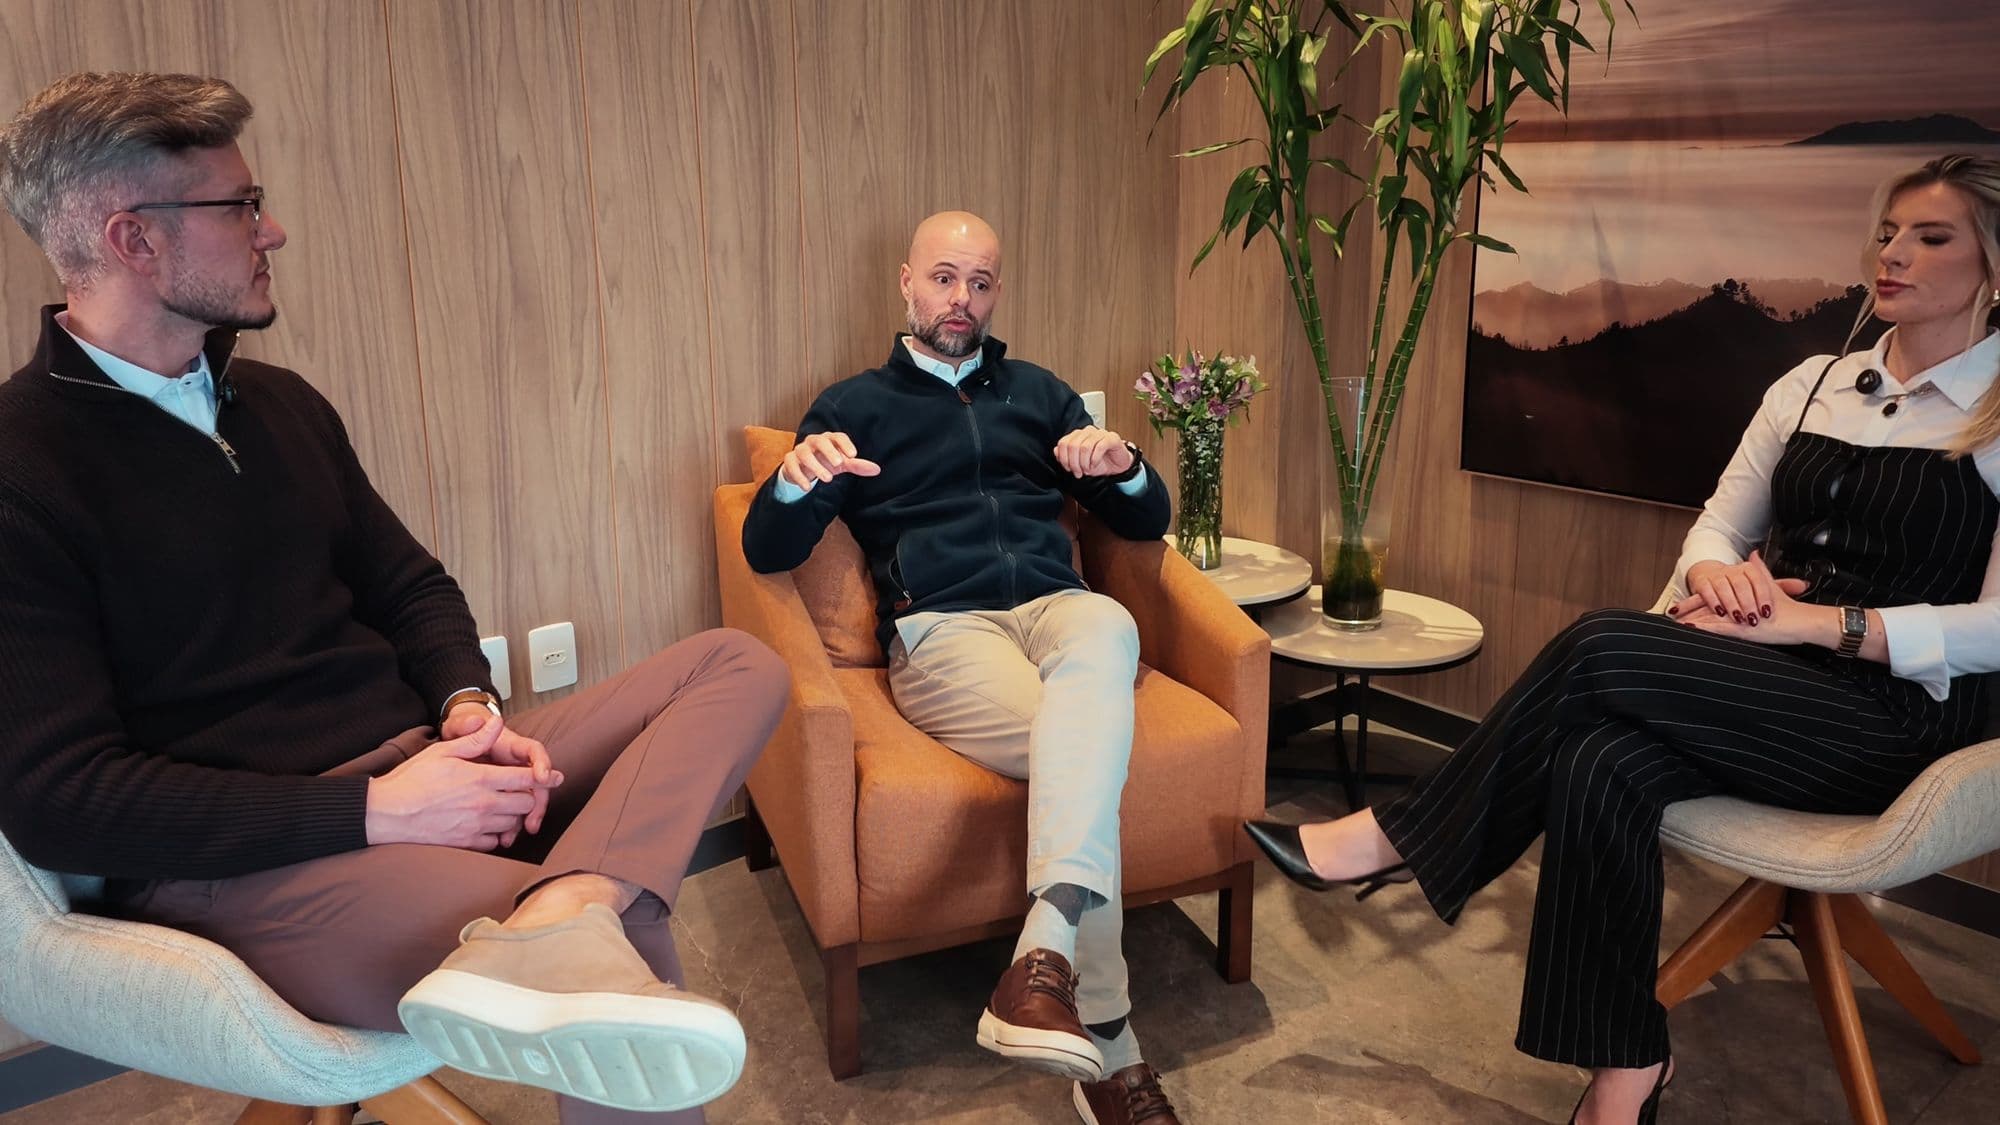
Três crises e uma regra
Em 17 anos, Paulo viveu o subprime, o impeachment de 2016 e a pandemia, “uma crise que abalou todo o sistema financeiro e a economia real de uma forma muito violenta”. Nessas horas, diz, o líder precisa estar mais presente, com a equipe e com os clientes.
O mercado “exagera demais quando é otimista e exagera demais quando está em crise”. O trabalho é reforçar a tese de forma pragmática e fria, e lembrar que a poeira sempre baixa. “Esses momentos de crise são excelentes para as grandes oportunidades.”
Crise é oportunidade · 42:21A lógica da latinha
Nos cursos de bolsa que deu no começo da carreira, Paulo usava um exemplo de supermercado. Se a latinha de Nescau que custa R$ 20 aparece por R$ 12, dentro da validade, você compra mais e estoca. Se aparece por R$ 30, não compra, ou troca pelo Toddy. “A gente sempre usou o mesmo racional para ações: quando é uma super promoção de ação, em algum momento de crise.”
Na prática, comprar mais quando a carteira cai, para ter um portfólio vencedor quando as coisas voltarem à média, e entrar mais defensivo quando o mercado está eufórico.
A lógica da latinha · 43:03“Tira o cliente da tua frente e põe ele do teu lado.”Paulo, sobre conduzir o cliente numa crise
Água e óleo
Para Paulo, um dos maiores ensinamentos do mercado é separar emoção de decisão. “Uma vez que tu misturou a emoção com investimentos, é a receita pra tu perder dinheiro.” Seja medo, seja euforia. Joceane resume: razão e emoção, água e óleo. Há assessores muito próximos na bonança que somem na queda, e aí o cliente vai buscar informação no mercado caótico. “E ele vai encontrar caos.”
Água e óleo · 46:48Para quem vai começar
O primeiro passo, diz Paulo, é entender em que fase da vida a pessoa está, e para isso contar com um assessor. Depois, mostrar os caminhos: ganhar mais assumindo mais risco, ou ganhar um pouco menos com mais estabilidade. “O produto final, se vai dar mais ou menos, é a última etapa.” Joceane completa: buscar alguém de confiança, que esteja próximo e ajude a alinhar objetivos e fazer o planejamento financeiro.
Conselho para começar · 47:41Dez lições à mesa
- 01
Nunca mexer no principal
Tirar o rendimento é juro simples. Deixar render é juro composto.
- 02
Dinheiro não é tabu
Conversar sobre dinheiro em casa forma quem vai cuidar dele.
- 03
Sustentar é tão difícil quanto chegar
Ganhar não basta. É preciso saber o que fazer com o que se ganha.
- 04
Eliminar também é escolher
Saber o que não se quer fazer já aponta o caminho.
- 05
Cliente no centro
Entregar o que faz sentido para o perfil, não o que a instituição manda vender.
- 06
O produto é consequência
Primeiro a tese, o perfil de risco e a liquidez. Depois o produto.
- 07
Diversificar indexadores
Pós, prefixado e inflação mais juro real, para não depender de um só cenário.
- 08
Cada fase, uma carteira
O mesmo valor pede alocações diferentes em momentos de vida diferentes.
- 09
Crise é promoção
Como a latinha mais barata no supermercado: hora de comprar, não de fugir.
- 10
Emoção e investimento não se misturam
Medo e euforia são a receita para perder dinheiro. Água e óleo.
Assista por capítulos
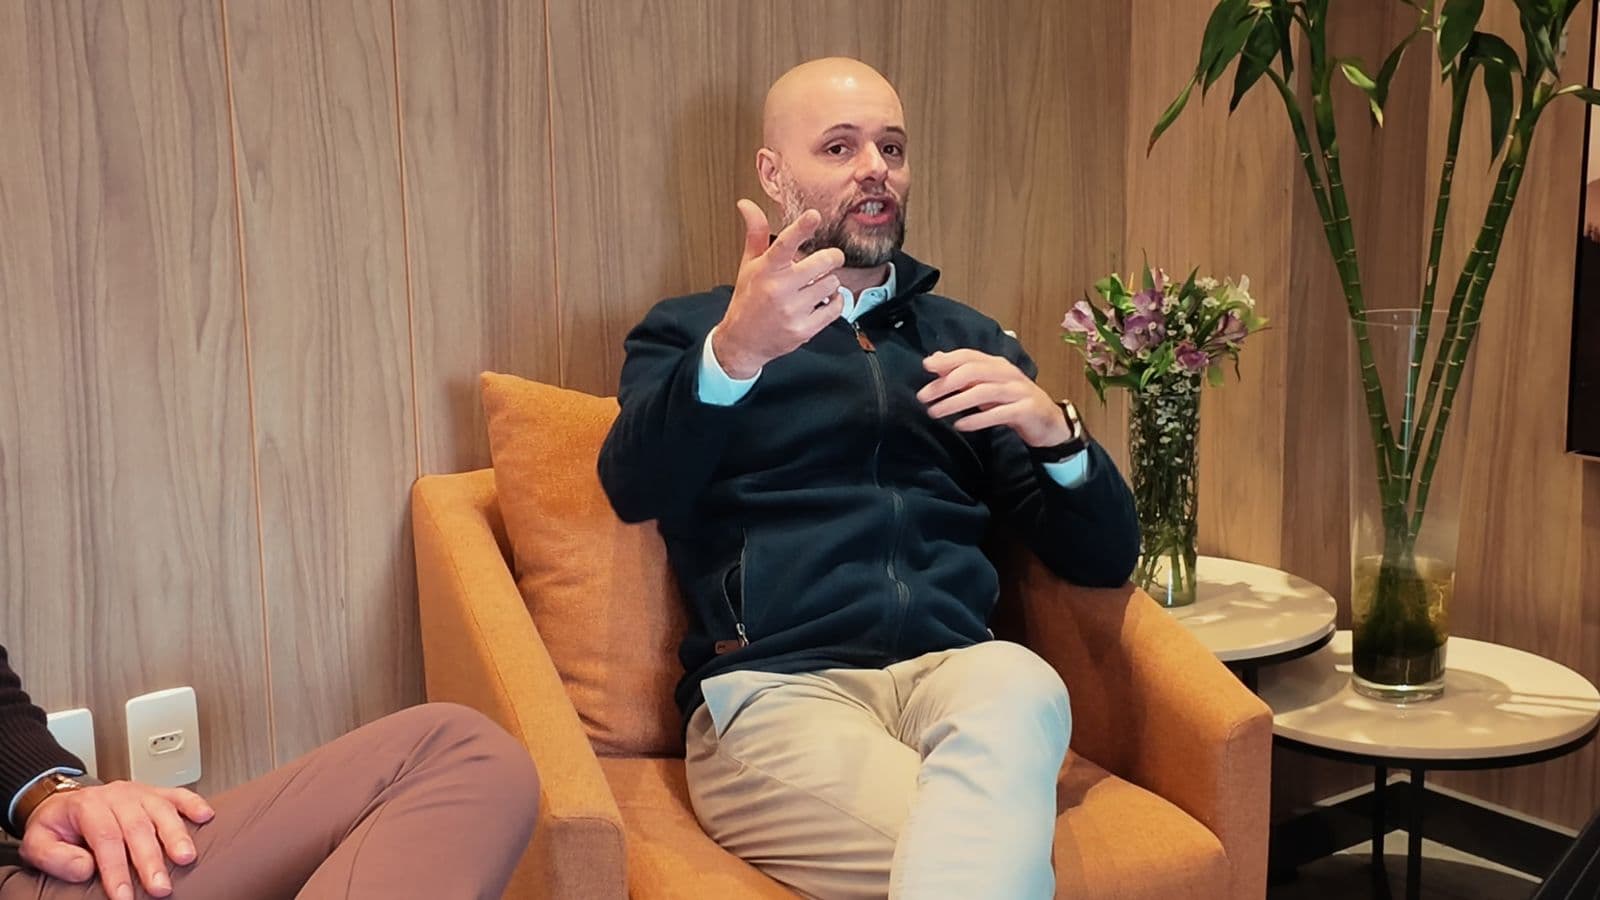
A conversa inteira está no YouTube
Cinquenta minutos com Paulo Tasca Bortolini, da infância em família italiana às lições de 17 anos de mercado. Inscreva-se no canal e deixe sua dúvida nos comentários: ela pode virar pauta do próximo episódio.
- Convidado
- Paulo Tasca Bortolini, CEO da Eurostock
- Apresentação
- Joceane Lenhart e Ícaro Piacini
- Gastronomia
- Contrafilé e nhoque ao molho de cogumelos, bacon e espinafre, por Joceane Lenhart
- Apoio
- Vinícola Arbugeri
- Realização
- Eurostock
Os trechos de fala foram editados para leitura, preservando o sentido original. Os números de mercado refletem o momento da gravação. Conteúdo informativo, que não constitui recomendação de investimento. Rentabilidade passada não é garantia de rentabilidade futura.
Apetite por Investir · Edição 01